Guia de compra · Papelaria Criativa
Planner financeiro: monte seu controle de gastos no papel
Aprenda a montar um planner financeiro no papel, registrar receitas e despesas, fechar o mês e ajustar o orçamento sem depender de planilhas.
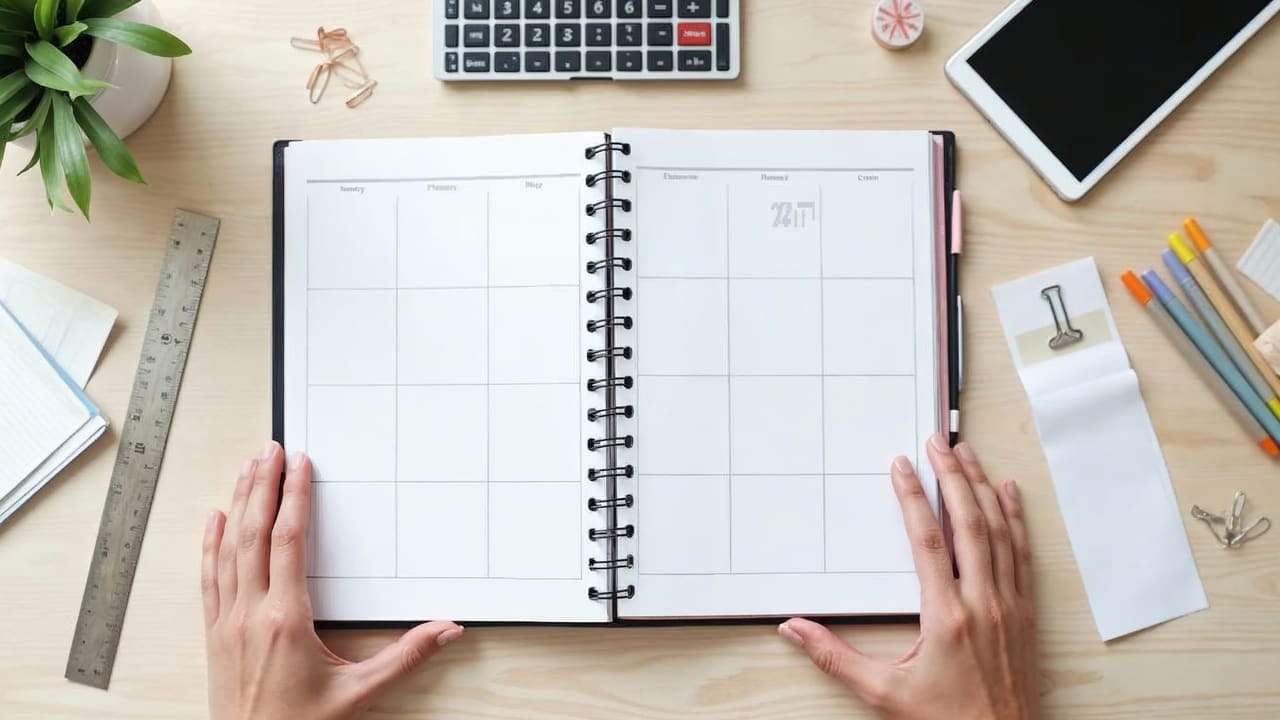
Um planner financeiro funciona quando reúne, no mesmo lugar, quanto dinheiro entra, quais contas precisam ser pagas, quanto foi gasto e qual saldo restou. Para montar o controle no papel, reserve páginas para o planejamento mensal, os vencimentos, o registro das despesas e o fechamento do período. A comparação entre valores previstos e realizados mostra rapidamente onde o orçamento saiu do plano e o que precisa ser ajustado no mês seguinte.
Por que controlar os gastos no papel?
Escrever cada movimentação torna o orçamento visível. Aplicativos bancários mostram transações, mas nem sempre revelam de imediato quanto foi destinado a alimentação, transporte, estudos ou lazer. No papel, o usuário escolhe as categorias e reúne gastos feitos por Pix, cartão, boleto ou dinheiro, formando uma visão consolidada da vida financeira.
O Banco Central define o orçamento pessoal como um planejamento que mostra quanto uma pessoa ganha, quanto gasta e com o que gasta. Seu método de elaboração é organizado em quatro etapas: planejamento, registro, agrupamento e avaliação. Um planner financeiro pode acompanhar exatamente essa lógica, com páginas destinadas a prever, anotar, classificar e revisar as movimentações.
O papel também favorece a participação da família. Pais e filhos podem consultar o mesmo quadro de contas, enquanto estudantes conseguem relacionar mesada, transporte, alimentação e materiais. O planner não substitui extratos, faturas ou comprovantes: ele transforma essas informações dispersas em um painel mais fácil de interpretar.
Escolha o caderno e os materiais
Qualquer caderno com espaço suficiente pode virar um planner financeiro. Modelos pautados facilitam listas, enquanto folhas pontilhadas ou quadriculadas ajudam a desenhar tabelas. Fichários e planners de discos permitem trocar páginas, mas um caderno brochura também cumpre a função. A escolha deve considerar facilidade de consulta, espaço para escrever e disposição para manter o registro.
Quem prefere um produto já dividido por meses pode comparar os melhores planners e agendas 2027. Antes da compra, confira se há páginas financeiras ou se o miolo oferece espaço para criar as próprias seções. A encadernação mais bonita não compensa um formato apertado ou difícil de atualizar.
| Material | Para que serve | É indispensável? |
|---|---|---|
| Caderno ou planner | Concentrar registros e fechamentos | Sim |
| Caneta | Preencher valores e observações | Sim |
| Régua | Criar colunas e tabelas | Não |
| Marcador de texto | Sinalizar vencimentos e alertas | Não |
| Calculadora | Somar receitas, despesas e saldos | Recomendável |
Canetas esferográficas, roller e gel, além de marcadores de texto, aparecem entre os artigos escolares abrangidos pela regulamentação do Inmetro quando são projetados para uso escolar por crianças. Nessa situação, procure o Selo de Identificação da Conformidade na embalagem ou no produto. Para entender diferenças de escrita e secagem, consulte o guia sobre caneta gel, esferográfica ou roller.
Prepare a estrutura do planner financeiro
A montagem começa pela divisão do caderno. Deixe uma visão anual para despesas que não aparecem todo mês, como matrícula, impostos, seguros, manutenção e presentes. Em seguida, repita um conjunto de páginas para cada mês: abertura, calendário de vencimentos, previsão, registro diário e fechamento.
Uma legenda simples reduz o trabalho. Cores podem identificar contas pagas, despesas pendentes e lançamentos conferidos no extrato. Símbolos também funcionam, desde que o significado fique anotado no início do planner. Muitas cores e enfeites tornam a manutenção cansativa, especialmente quando o controle precisa ser atualizado durante um mês corrido.
Organize o bloco mensal nesta sequência:
- visão geral das receitas esperadas;
- calendário de contas e vencimentos;
- orçamento previsto por categoria;
- registro dos gastos realizados;
- controle de parcelas e dívidas;
- reserva e metas financeiras;
- fechamento e decisões para o período seguinte.
A estrutura pode ser adaptada ao espaço disponível. Quem já mantém compromissos, estudos e tarefas no mesmo volume encontra orientações adicionais em planner mensal, semanal ou diário. O controle financeiro deve permanecer separado visualmente da agenda para evitar que valores se percam entre compromissos.
Registre primeiro todas as receitas
Anote o dinheiro que realmente estará disponível no mês. Salário líquido, aposentadoria, pensão, bolsa, mesada e rendimentos recorrentes entram como receitas previstas. Trabalhos extras, comissões e vendas podem ficar em uma linha separada quando o recebimento ainda não for certo.
A distinção entre receita prevista e recebida evita gastar antecipadamente um valor incerto. Crie colunas para fonte, data esperada, valor previsto, valor recebido e confirmação. Quando o dinheiro entrar, complete a linha e atualize o total disponível.
Transferências entre contas próprias não são novas receitas. Mover dinheiro da conta-corrente para uma carteira digital altera o local onde o recurso está guardado, mas não aumenta a renda. Reembolsos também merecem identificação própria para não distorcer a leitura do mês.
O mesmo cuidado serve para o limite do cartão ou cheque especial. Crédito disponível não representa dinheiro recebido: seu uso cria uma obrigação futura. Manter esses limites fora do campo de receitas deixa o orçamento mais fiel.
Liste as despesas previstas antes de gastar
Comece pelas contas com vencimento conhecido, como aluguel, condomínio, mensalidade, internet, energia, transporte contratado e parcelas. Depois estime despesas variáveis com base nos extratos, faturas e anotações anteriores. O primeiro orçamento pode conter aproximações; a precisão tende a melhorar conforme o histórico do planner cresce.
O conteúdo educacional da Comissão de Valores Mobiliários recomenda trabalhar com valores previstos e realizados. No papel, isso significa reservar duas colunas lado a lado. A primeira registra quanto se pretende gastar; a segunda recebe o total efetivo. Uma coluna de diferença mostra rapidamente onde houve economia ou estouro.
| Categoria | Previsto | Realizado | Diferença |
|---|---|---|---|
| Moradia | |||
| Alimentação | |||
| Transporte | |||
| Saúde | |||
| Educação | |||
| Lazer |
Despesas anuais ou sazonais não devem aparecer de surpresa. Distribua a preparação ao longo dos meses, reservando parte da renda para compromissos já conhecidos. Famílias com filhos podem antecipar o período escolar com as orientações de como economizar na volta às aulas.
Anote cada gasto sem complicar o registro
O registro diário precisa ser curto o bastante para virar hábito. Use uma linha para data, descrição, categoria, forma de pagamento e valor. Compras parceladas devem indicar o total assumido, a parcela atual e as parcelas futuras; olhar apenas a prestação pode esconder o comprometimento dos próximos meses.
O Portal do Investidor orienta registrar ganhos e despesas periodicamente, de preferência no dia em que ocorrem, e acompanhar o conjunto pelo menos uma vez ao mês. Caso não seja possível escrever imediatamente, guarde o comprovante, marque a transação no celular ou consulte o extrato depois. O essencial é transferir o gasto para o planner antes do fechamento.
Pagamentos no cartão exigem atenção ao período da fatura. Registre a compra na data em que foi feita para entender o comportamento de consumo e mantenha também a previsão de pagamento da fatura. Evite somar a compra e o pagamento como duas despesas: a fatura representa a quitação de gastos já anotados.
Estornos e devoluções podem aparecer com uma identificação própria, ligados à compra original. Descontos devem ser registrados pelo valor efetivamente pago. Tarifas, juros e multas entram em categoria separada, pois revelam custos que podem ser evitados.
Agrupe os gastos em categorias úteis
Categorias boas ajudam a decidir; categorias excessivamente detalhadas aumentam o trabalho. Moradia, alimentação, transporte, saúde, educação, lazer, cuidados pessoais, dívidas e reservas costumam formar uma base clara. Famílias podem acrescentar filhos, animais, trabalho ou manutenção quando esses grupos representam parte relevante do orçamento.
A separação entre despesas fixas e variáveis também orienta ajustes. Contas fixas mantêm compromisso recorrente, mesmo que o valor sofra alterações. Gastos variáveis mudam conforme consumo e escolhas. Uma terceira marcação pode distinguir necessidades de desejos, desde que a classificação considere a realidade da família, e não uma regra genérica.
Subcategorias só fazem sentido quando conduzem a uma ação. Dividir alimentação entre mercado, refeições fora de casa e lanches, por exemplo, permite localizar onde ocorreu o aumento. Criar uma categoria diferente para cada estabelecimento produz muitas linhas sem necessariamente melhorar a decisão.
Quem gosta de páginas personalizadas pode aproveitar elementos do método bullet journal, como índice, coleções e códigos visuais. O desenho precisa continuar legível mesmo quando o mês estiver cheio.
Controle parcelas, dívidas e vencimentos
Reserve uma página para compromissos que atravessam vários meses. Anote a descrição, o credor, a quantidade de parcelas, a parcela vigente, o valor devido e a data de vencimento. Atualize a linha após cada pagamento, mantendo visível quanto da renda futura já está comprometido.
Faturas de cartão merecem um pequeno calendário com data de fechamento e vencimento. Compras realizadas depois do fechamento podem passar para a fatura seguinte, mas continuam sendo despesas assumidas. Registrar essa diferença evita interpretar o saldo da conta como dinheiro totalmente livre.
Dívidas atrasadas devem ficar separadas das despesas correntes. Inclua saldo informado pelo credor, encargos, proposta de pagamento e comprovantes de negociação. Como condições financeiras podem mudar, confirme qualquer cálculo diretamente com a instituição antes de registrar um plano definitivo.
Faça o fechamento do mês
Some as receitas recebidas e todas as despesas realizadas. A diferença revela uma das situações descritas pelo Portal do Investidor: resultado superavitário, quando a renda supera os gastos; equilibrado, quando os valores se igualam; ou deficitário, quando as despesas ultrapassam a renda.
O fechamento não termina no saldo. Compare cada categoria com a previsão, marque contas ainda pendentes e confira o planner com extratos e faturas. Divergências podem indicar compra esquecida, lançamento duplicado ou transação registrada na categoria errada.
Use uma página de revisão com perguntas objetivas:
- Qual categoria ultrapassou o planejado?
- O aumento foi pontual ou tende a se repetir?
- Houve cobrança de juros, multa ou tarifa evitável?
- Alguma despesa anual precisa ser preparada?
- Quanto poderá ser destinado à reserva no próximo mês?
- Qual ajuste cabe no orçamento sem comprometer necessidades?
Transforme as respostas em poucas ações concretas. Cancelar um serviço pouco usado, redefinir o limite de uma categoria ou antecipar uma despesa conhecida é mais útil do que escrever apenas “gastar menos”. O orçamento do próximo mês deve incorporar o que foi aprendido no fechamento.
Como manter o planner financeiro funcionando?
Escolha uma rotina compatível com a frequência dos gastos. O registro pode acontecer após uma compra, enquanto a conferência geral fica reservada para um momento tranquilo. Deixar planner, calculadora e comprovantes no mesmo local reduz a preparação necessária para atualizar as páginas.
Busque consistência antes de capricho visual. Uma semana incompleta não exige abandonar o mês: recupere os lançamentos pelos extratos e continue. Alterações de renda, mudança de casa, início das aulas ou novas despesas familiares também pedem revisão das categorias e das previsões.
Compartilhe apenas o que for adequado quando o orçamento envolver outras pessoas. O painel familiar pode mostrar contas, metas e limites sem expor senhas ou dados bancários. Crianças e adolescentes podem acompanhar categorias relacionadas à própria rotina, aprendendo a distinguir o dinheiro disponível dos compromissos já assumidos.
Um planner financeiro bem mantido cria um histórico comparável e transforma o orçamento em decisão. Com receitas, despesas, parcelas e metas reunidas no papel, o mês deixa de ser uma sequência de cobranças isoladas e passa a ter um plano que pode ser conferido, corrigido e repetido.
Perguntas frequentes
O que colocar em um planner financeiro?
Inclua receitas, despesas previstas, gastos realizados, vencimentos, compras parceladas, dívidas, reservas e metas. Uma página de fechamento mensal ajuda a comparar o planejado com o que realmente aconteceu.
Como fazer um planner financeiro no caderno?
Separe páginas para visão do mês, calendário de contas, registro diário, categorias e fechamento. Use colunas para previsão e valor realizado, deixando espaço para observações e ajustes.
Preciso anotar todos os gastos no planner financeiro?
O registro completo oferece uma leitura mais fiel do orçamento, inclusive das pequenas compras. Caso anotar no momento seja inviável, guarde os comprovantes ou consulte o extrato e atualize o planner em um horário definido.
Como saber se o orçamento do mês fechou?
Some todas as receitas e subtraia as despesas pagas ou assumidas no período. Um resultado positivo indica sobra; zero representa equilíbrio; e um valor negativo mostra que os gastos superaram a renda.
Continue lendo
Tudo em Papelaria Criativa →
Planner digital ou de papel: qual é melhor para você?
Compare planner digital ou de papel, entenda vantagens, limitações e descubra qual formato combina melhor com sua rotina de estudos e trabalho.
Atualizado em 5 de novembro de 2026
Planner para estudos: monte o seu para cada objetivo
Aprenda a montar um planner para estudos com metas, revisões e simulados, adaptado à escola, ao vestibular ou ao concurso, sem sobrecarregar a rotina.
Atualizado em 21 de outubro de 2026
Como usar planner e manter a rotina além de fevereiro
Aprenda como usar planner com um método semanal simples, prioridades realistas e revisões curtas para organizar estudos, trabalho e casa sem desistir.
Atualizado em 15 de outubro de 2026